
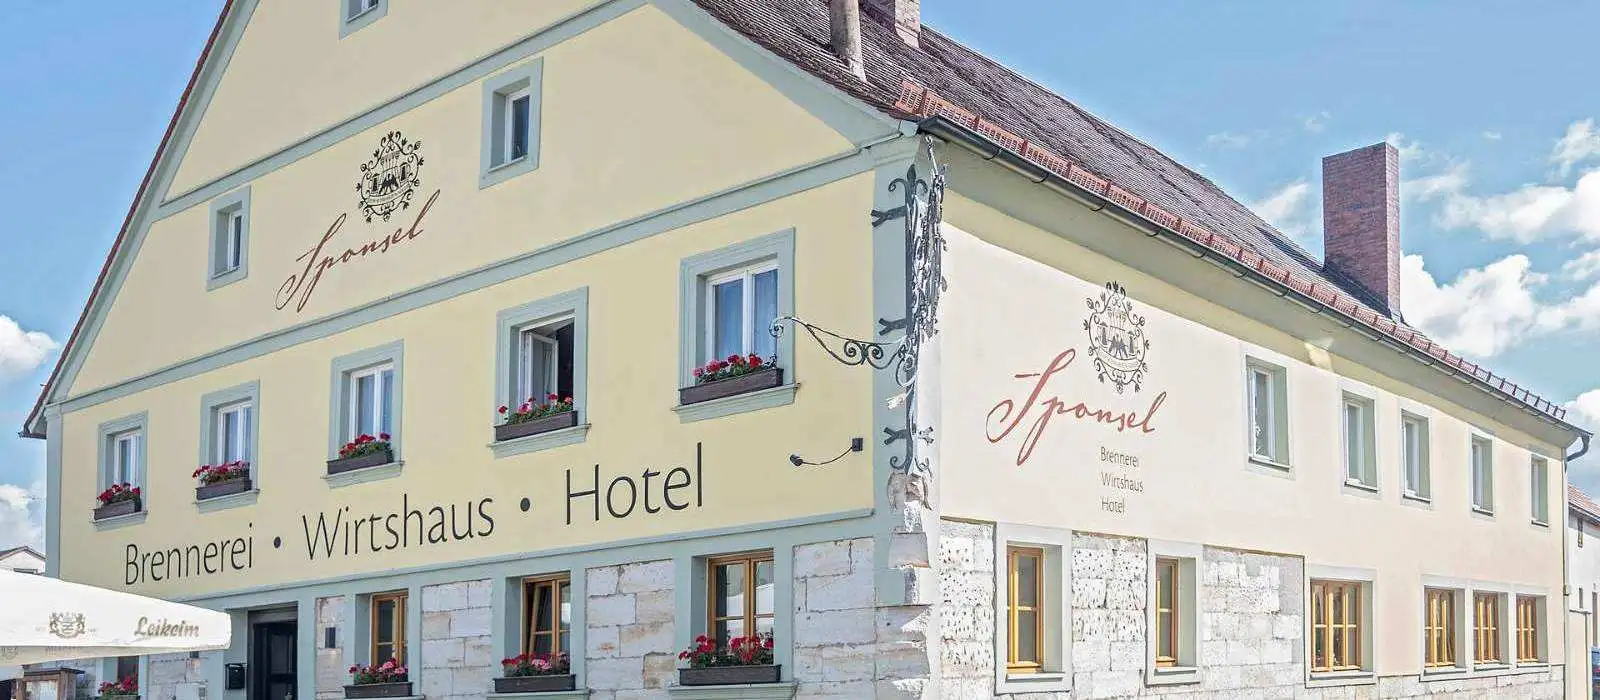

Hotel- und Gastronomieimmobilien sind Betreiberimmobilien: Ihr Wert hängt davon ab, welche Pacht ein durchschnittlicher Betreiber dauerhaft zahlen kann. Wir bewerten Hotels, Pensionen, Gasthöfe und Restaurants in ganz Bayern, für Eigentümer, Erben, Käufer und Banken.
Kurz gesagt: Hotels, Pensionen und Gasthöfe sind Betreiberimmobilien. Wir bewerten die Immobilie, nicht den Betrieb, im Ertragswertverfahren auf Basis der Pacht, die ein durchschnittlich tüchtiger Betreiber dauerhaft zahlen kann. Gebäudezustand, Zimmerzahl, Standort und Drittverwendbarkeit bestimmen Pacht und Zins. Den Preis nennen wir individuell vorab.
Was den Wert bestimmt
- Nachhaltiger Pachtwert: Was kann ein durchschnittlich tüchtiger Betreiber zahlen?
- Standort: Tourismus, Geschäftsreisende, Einzugsgebiet
- Zimmerzahl, Ausstattung und Zustand, Küchentechnik, Brandschutz
- Drittverwendbarkeit: Umnutzung in Wohnungen oder andere Nutzungen
- Genehmigungen: Konzessionen, Bestandsschutz, Auflagen
Immobilie, nicht Betrieb
Wir ermitteln den Wert der Immobilie, nicht des Betriebs. Dafür unterstellen wir einen durchschnittlichen, ordentlichen Betreiber und die dafür marktübliche Pacht. Die tatsächlichen Umsätze eines einzelnen Wirts oder Hoteliers, besonders gute oder schlechte Jahre, fließen nur als Orientierung ein. Das macht das Ergebnis unabhängig davon, wer das Haus gerade führt. Der Unternehmenswert des Betriebs ist Sache eines Steuerberaters oder Unternehmensbewerters.
Gasthöfe im ländlichen Bayern
Viele traditionelle Gasthöfe in der Oberpfalz und in Niederbayern werden nicht mehr als Wirtschaft weitergeführt. Bei der Bewertung, etwa für eine Erbschaft oder Übergabe, spielt deshalb oft die Frage, was aus dem Gebäude sonst werden kann, eine größere Rolle als der frühere Gastronomiebetrieb. Sind Saal, Gästezimmer und Nebengebäude noch zeitgemäß nutzbar? Wäre eine Umnutzung in Wohnraum möglich und genehmigungsfähig? Genau diese Fragen klären wir im Gutachten.
Hotels und Pensionen
Bei Beherbergungsbetrieben prüfen wir zusätzlich Zimmeranzahl und Auslastungspotenzial am Standort, den Modernisierungsstand und die Frage, ob ein Betreiber zu finden wäre. Ferienwohnungen und Freizeitimmobilien beschreibt die Seite Ferienimmobilie bewerten.
Bewertet wird im Ertragswertverfahren auf Basis eines marktüblichen Pachtansatzes.
Welche Unterlagen wir brauchen
- Pacht- oder Mietvertrag, bei Eigenbetrieb Angaben zur Nutzung
- Grundbuchauszug, Pläne, Baugenehmigungen, Schankerlaubnis
- Zimmer- und Platzzahl, Ausstattung, Inventarliste
- Angaben zu Modernisierungen, Brandschutz und Genehmigungen
- Angaben zu Auslastung und Pacht, soweit sie die Immobilie betreffen
Immobilie, Inventar und Betrieb
Wir bewerten das Gebäude samt Grundstück. Inventar, Konzession und Geschäftswert gehören nicht dazu und werden bei Bedarf gesondert bewertet. Wie die Pacht in den Wert einfließt, erklärt der Ratgeber Hotelimmobilie: Pacht und Ertrag.
Typische Anlässe
- Erbschaft, Schenkung und Übergabe an die nächste Generation
- Verkauf oder Kauf eines Hotels oder Gasthofs
- Finanzierung und Beleihung
- Betriebsaufgabe und Entnahme aus dem Betriebsvermögen
Verkehrswertgutachten oder Kurzgutachten?
Für Finanzamt, Banken, Gesellschafter, Streitfälle und Gerichte brauchen Sie ein vollständiges Verkehrswertgutachten; ein Kurzgutachten genügt dort nicht. Für Ihre interne Orientierung kann ein Kurzgutachten reichen. Mehr im Ratgeber Verkehrswertgutachten oder Kurzgutachten.
So läuft die Bewertung ab
- Sie schildern uns Objekt und Zweck, wir erstellen ein individuelles Angebot.
- Wir vereinbaren den Ortstermin, meist innerhalb weniger Tage. Was dort passiert, beschreibt der Beitrag Der Ortstermin.
- Wir werten Mietverträge, Unterlagen, Grundbuch und Marktdaten aus.
- Sie erhalten das schriftliche Gutachten, in der Regel 3–5 Werktage nach dem Ortstermin, sobald alle Unterlagen vorliegen.
Kosten
Gewerbeimmobilien sind sehr unterschiedlich. Größe, Nutzung und Mietverhältnisse bestimmen den Aufwand, deshalb erhalten Sie von uns ein individuelles, verbindliches Angebot, bevor Sie sich entscheiden. Allgemeine Hinweise stehen unter Honorar und Preise.
Beispiel: Ertragswert eines Gasthofs mit Zimmern
Eine Rechnung mit fiktiven Beispielzahlen: ein Gasthof mit 12 Gästezimmern, für den eine Jahrespacht von 36.000 € als marktüblich angesetzt wird.
| Schritt | Rechnung (fiktives Beispiel) | Ergebnis |
|---|---|---|
| Jahresrohertrag (marktübliche Pacht) | 3.000 € pro Monat × 12 | 36.000 € |
| Bewirtschaftungskosten | 15 % (nicht umlagefähige Kosten, Instandhaltung) | − 5.400 € |
| Jahresreinertrag | 36.000 € − 5.400 € | 30.600 € |
| Verzinsung des Bodenwerts | Bodenwert 120.000 € × 7,0 % | 8.400 € |
| Kapitalisierung | 22.200 € × 11,65 (7,0 %, 25 Jahre) | 258.710 € |
| Ertragswert | 258.710 € + 120.000 € Bodenwert | 378.710 € |
| Verkehrswert (gerundet) | ohne besondere objektspezifische Merkmale | 379.000 € |
| Änderung gegenüber dem Beispiel | Ertragswert | Abweichung |
|---|---|---|
| Liegenschaftszins 6,0 % statt 7,0 % | 419.000 € | + 11 % |
| Liegenschaftszins 8,0 % | 344.000 € | − 9 % |
| Pacht 30.000 € statt 36.000 € im Jahr | 319.000 € | − 16 % |
Die Pacht ist die entscheidende Größe. Wie sie zustande kommt, erklärt der Ratgeber Hotelimmobilie: Pacht und Ertrag.
Betriebsarten im Vergleich
| Situation | Wie wir vorgehen |
|---|---|
| Verpachtet an einen Betreiber | Wir prüfen, ob die Pacht marktüblich und nachhaltig ist, und bewerten Laufzeit und Optionen des Vertrags. |
| Vom Eigentümer selbst betrieben | Wir setzen die Pacht an, die ein durchschnittlicher Betreiber zahlen würde. Die Umsätze des Eigentümers dienen nur der Orientierung. |
| Leerstehend | Wir prüfen, ob eine Wiederverpachtung realistisch ist, welche Investitionen nötig wären und welche Alternativnutzungen in Betracht kommen. |
| Teilweise als Wohnung genutzt | Wir bewerten die Teile nach ihrer Nutzung und führen sie zusammen. |
Umnutzung als Alternative
Wo ein Gasthof oder ein Hotel nicht mehr wirtschaftlich zu betreiben ist, kommt als Alternative die Umnutzung in Frage, etwa zu Wohnungen, Praxen oder Büros. Ob das möglich ist, hängt von Planungsrecht, Brandschutz, Zuschnitt und Genehmigung ab. Wir prüfen die Drittverwendbarkeit und berücksichtigen Umbaukosten und Genehmigungsrisiko. Eine rechtsverbindliche Aussage zur Genehmigungsfähigkeit trifft nur die Bauaufsicht. Siehe Drittverwendungsfähigkeit.
Inventar, Konzession und Pächterdarlehen
Zum Betrieb gehören oft Inventar, Konzession, Pächterdarlehen oder Brauereibindungen. Sie sind nicht Teil der Immobilienbewertung. Wir weisen im Gutachten aus, was wir nicht mitbewerten, damit Käufer, Banken und Erben keine falschen Erwartungen haben. Bei Bindungen an Lieferanten prüfen wir, ob sie auf Grundbuch und Pacht wirken.
Saison, Standort und Nachfrage
Für Beherbergungsbetriebe zählt, ob der Standort ganzjährig Gäste anzieht oder auf wenige Monate angewiesen ist. Wir betrachten Lage, Anbindung, Freizeitangebot und Konkurrenz im Umfeld und leiten daraus ab, welche Pacht dauerhaft tragfähig ist. Aussagen zu Auslastung und Umsatz einzelner Betreiber fließen nur als Orientierung ein; maßgeblich ist die nachhaltige Pacht für das Haus.
Wofür Gutachten im Gastgewerbe gebraucht werden
- Verkauf oder Übergabe eines Hotels oder Gasthofs
- Erbschaft und Auseinandersetzung unter Geschwistern
- Finanzierung für Modernisierung oder Neuausrichtung
- Prüfung einer Umnutzung bei Betriebsaufgabe
- Entnahme aus dem Betriebsvermögen
Rechtsgrundlagen und Quellen
- § 194 Baugesetzbuch (BauGB): Verkehrswert
- Immobilienwertermittlungsverordnung (ImmoWertV): Ertragswertverfahren, Liegenschaftszins, Bewirtschaftungskosten, Restnutzungsdauer
- Genehmigungs- und Gaststättenrecht liegen in der Verantwortung der Behörden; wir bewerten auf Grundlage der erkennbaren Rechtslage
- Marktberichte und Liegenschaftszinssätze der Gutachterausschüsse, soweit für das Segment veröffentlicht