
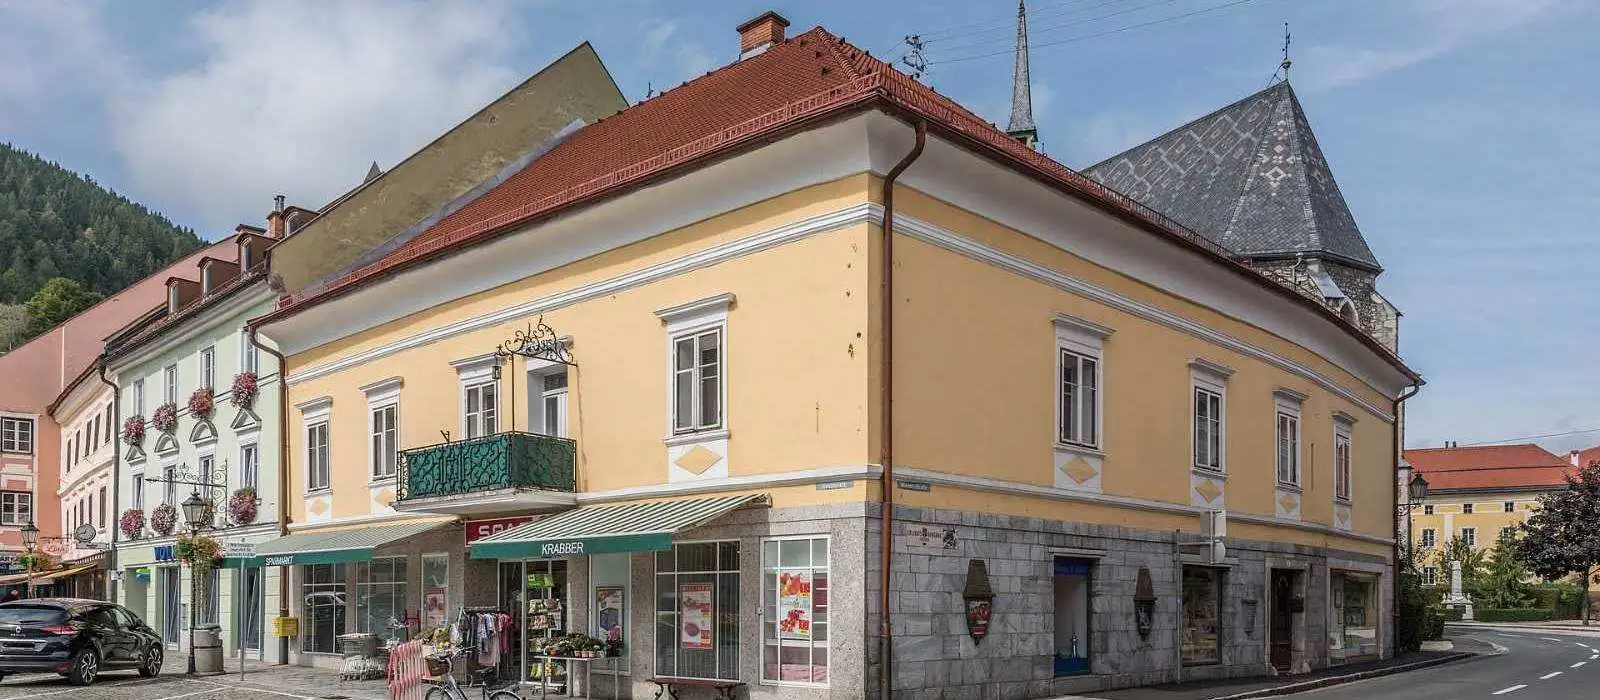

Laden im Erdgeschoss, Büros oder Wohnungen darüber: Gemischt genutzte Häuser verbinden zwei Märkte und brauchen entsprechend differenzierte Ansätze. Wir bewerten Wohn- und Geschäftshäuser in ganz Bayern, vom Altstadthaus bis zum Geschäftshaus am Stadtrand.
Kurz gesagt: Ein Wohn- und Geschäftshaus bewerten wir im Ertragswertverfahren mit getrennten Ansätzen für Laden, Büro und Wohnungen. Jede Nutzung bekommt eigene Miete, eigene Bewirtschaftungskosten und ein eigenes Risiko. Besonders stark wirken Leerstand und Mietvertragslage im Erdgeschoss. Den Preis nennen wir individuell vorab.
Zwei Märkte in einem Haus
Für die gewerblichen und die Wohnflächen gelten unterschiedliche Mieten, Bewirtschaftungskosten und Risiken. Wir setzen deshalb für jede Nutzung eigene, marktübliche Ansätze an und führen sie im Ertragswertverfahren zusammen. Der Liegenschaftszinssatz richtet sich nach dem gewerblichen Anteil: je größer er ist, desto höher ist in der Regel das Risiko, das Käufer einpreisen.
Worauf wir achten
- Nachvermietbarkeit der Ladenfläche
- Miethöhe und Laufzeit der gewerblichen Verträge
- Zustand von Dach, Fassade, Treppenhaus und Haustechnik
- Denkmalschutz, gerade in historischen Innenstädten, siehe Denkmalimmobilie bewerten
- Stellplätze und Anlieferung
- Getrennte Zugänge und Erschließung von Gewerbe und Wohnen
Wie wir rechnen
Wir ermitteln zunächst die marktübliche Miete für jede Nutzungseinheit: Laden, Büro, Praxis, Wohnung. Davon ziehen wir die jeweiligen Bewirtschaftungskosten ab. Das Ergebnis, der Reinertrag, wird mit einem Vervielfältiger kapitalisiert, der von Restnutzungsdauer und Liegenschaftszins abhängt, und um den Bodenwert ergänzt. Laufen gewerbliche Mietverträge mit einer Miete über oder unter dem Marktniveau, berücksichtigen wir den Unterschied für die Restlaufzeit gesondert. Das erklärt auch der Ratgeber Gewerbeimmobilie: Mietverträge und Wert.
Welche Unterlagen wir brauchen
- Mietverträge für Wohnungen und Gewerbe, getrennt aufgelistet
- Grundbuchauszug, Pläne, Flächenaufstellung nach Nutzung
- Angaben zu Modernisierungen, Heizung und Energieausweis
- Nebenkostenabrechnung, Kosten für Instandhaltung
- Teilungserklärung, falls das Haus aufgeteilt ist
Typische Besonderheiten
- Gemischter Mietmarkt: Wohnmieten und Gewerbemieten haben unterschiedliche Regeln für Kündigung, Anpassung und Nebenkosten.
- Ladenlokal im Erdgeschoss: Leerstand dort wirkt sich stärker aus als eine freie Wohnung.
- Umnutzung: Ob eine Gewerbefläche zu Wohnraum werden darf, hängt vom Baurecht ab.
- Gemeinsame Technik: Heizung, Dach und Treppenhaus betreffen beide Nutzungen.
Ein verwandtes Thema sind Mehrfamilienhäuser.
Typische Anlässe
Erbschaften und Erbengemeinschaften, die Übertragung an die nächste Generation, Verkauf und Finanzierung. Bei Erbschaft und Schenkung ist ein vollständiges Verkehrswertgutachten für den Nachweis gegenüber dem Finanzamt nötig, siehe Erbschaft und Schenkung. Gerade bei Erbengemeinschaften helfen ein neutraler Wert und eine saubere Aufteilung der Einheiten.
Verkehrswertgutachten oder Kurzgutachten?
Für Finanzamt, Banken, Gesellschafter, Streitfälle und Gerichte brauchen Sie ein vollständiges Verkehrswertgutachten; ein Kurzgutachten genügt dort nicht. Für Ihre interne Orientierung kann ein Kurzgutachten reichen. Mehr im Ratgeber Verkehrswertgutachten oder Kurzgutachten.
So läuft die Bewertung ab
- Sie schildern uns Objekt und Zweck, wir erstellen ein individuelles Angebot.
- Wir vereinbaren den Ortstermin, meist innerhalb weniger Tage. Was dort passiert, beschreibt der Beitrag Der Ortstermin.
- Wir werten Mietverträge, Unterlagen, Grundbuch und Marktdaten aus.
- Sie erhalten das schriftliche Gutachten, in der Regel 3–5 Werktage nach dem Ortstermin, sobald alle Unterlagen vorliegen.
Kosten
Gewerbeimmobilien sind sehr unterschiedlich. Größe, Nutzung und Mietverhältnisse bestimmen den Aufwand, deshalb erhalten Sie von uns ein individuelles, verbindliches Angebot, bevor Sie sich entscheiden. Wohnanteile bewerten wir nach denselben Grundsätzen wie reine Wohnimmobilien. Allgemeine Hinweise stehen unter Honorar und Preise.
Beispiel: Ertragswert eines Wohn- und Geschäftshauses
Mit fiktiven Beispielzahlen: ein Haus mit einem Laden (150 m²), einer Bürofläche (120 m²) und drei Wohnungen (zusammen 255 m²). Die Bewirtschaftungskosten unterscheiden sich nach Nutzung.
| Nutzung | Marktmiete | Jahresrohertrag | Bewirtschaftungskosten | Reinertrag |
|---|---|---|---|---|
| Laden | 150 m² × 14,00 €/m² | 25.200 € | 15 % | 21.420 € |
| Büro | 120 m² × 8,00 €/m² | 11.520 € | 18 % | 9.446 € |
| Wohnungen | 255 m² × 7,50 €/m² | 22.950 € | 22 % | 17.901 € |
| Summe | 59.670 € | 48.767 € |
| Schritt | Rechnung | Ergebnis |
|---|---|---|
| Verzinsung des Bodenwerts | Bodenwert 200.000 € × 5,0 % | 10.000 € |
| Reinertrag der Gebäude | 48.767 € − 10.000 € | 38.767 € |
| Kapitalisierung | 38.767 € × 16,37 (5,0 %, 35 Jahre) | 634.785 € |
| Ertragswert | 634.785 € + 200.000 € Bodenwert | 834.785 € |
| Verkehrswert (gerundet) | 835.000 € |
Wie viel Gewicht die gewerbliche Fläche hat, zeigt ein einfacher Test: Steht der Laden ein Jahr leer und sind 15.000 € Umbau nötig, mindert das den Wert im Beispiel um rund 36.500 €, also etwa 4 %. Dieselbe Störung in einer Wohnung wäre deutlich kleiner, weil Wohnungen schneller und mit weniger Aufwand neu vermietet werden. Deshalb prüfen wir die Nachvermietbarkeit der Ladenfläche besonders genau.
Wohnraummiete und Gewerbemiete unterscheiden sich
| Merkmal | Wohnraum | Gewerbe |
|---|---|---|
| Kündigung | Gesetzlich stark geregelt | Vertraglich vereinbar, oft feste Laufzeit mit Optionen |
| Miethöhe | Anpassung nach gesetzlichen Regeln | Staffel, Index, Umsatzmiete möglich |
| Nebenkosten | Umlage nach gesetzlichen Vorgaben | Weitgehend frei vereinbar, auch Instandhaltung |
| Leerstandsrisiko | Meist gering bis mittel | Je nach Fläche und Lage deutlich höher |
| Bewertungsansatz | Marktmiete aus Wohnungsmarkt | Marktmiete aus Gewerbemarkt, Vertragslage gesondert |
Rechtliche Fragen zu Mietverträgen beurteilen wir nicht; wir bewerten ihre wirtschaftliche Wirkung. Mehr dazu im Ratgeber Mietverträge und Wert und in den Seiten Mehrfamilienhaus und Einzelhandel.
Teilung in Wohnungs- und Teileigentum
Soll das Haus aufgeteilt werden, etwa für den Verkauf einzelner Einheiten oder bei einer Erbengemeinschaft, bewerten wir die Einheiten einzeln und vergleichen die Summe mit dem Wert des Hauses als Ganzem. Die Summe der Einzelwerte kann höher oder niedriger sein. Dabei zählen Teilungserklärung, Miteigentumsanteile und der Zustand des Gemeinschaftseigentums. Siehe Eigentumswohnung bewerten.
Rechtsgrundlagen und Quellen
- § 194 Baugesetzbuch (BauGB): Verkehrswert
- Immobilienwertermittlungsverordnung (ImmoWertV): Ertragswertverfahren, Bewirtschaftungskosten, Liegenschaftszins
- Daten der Gutachterausschüsse, soweit für das Segment veröffentlicht