
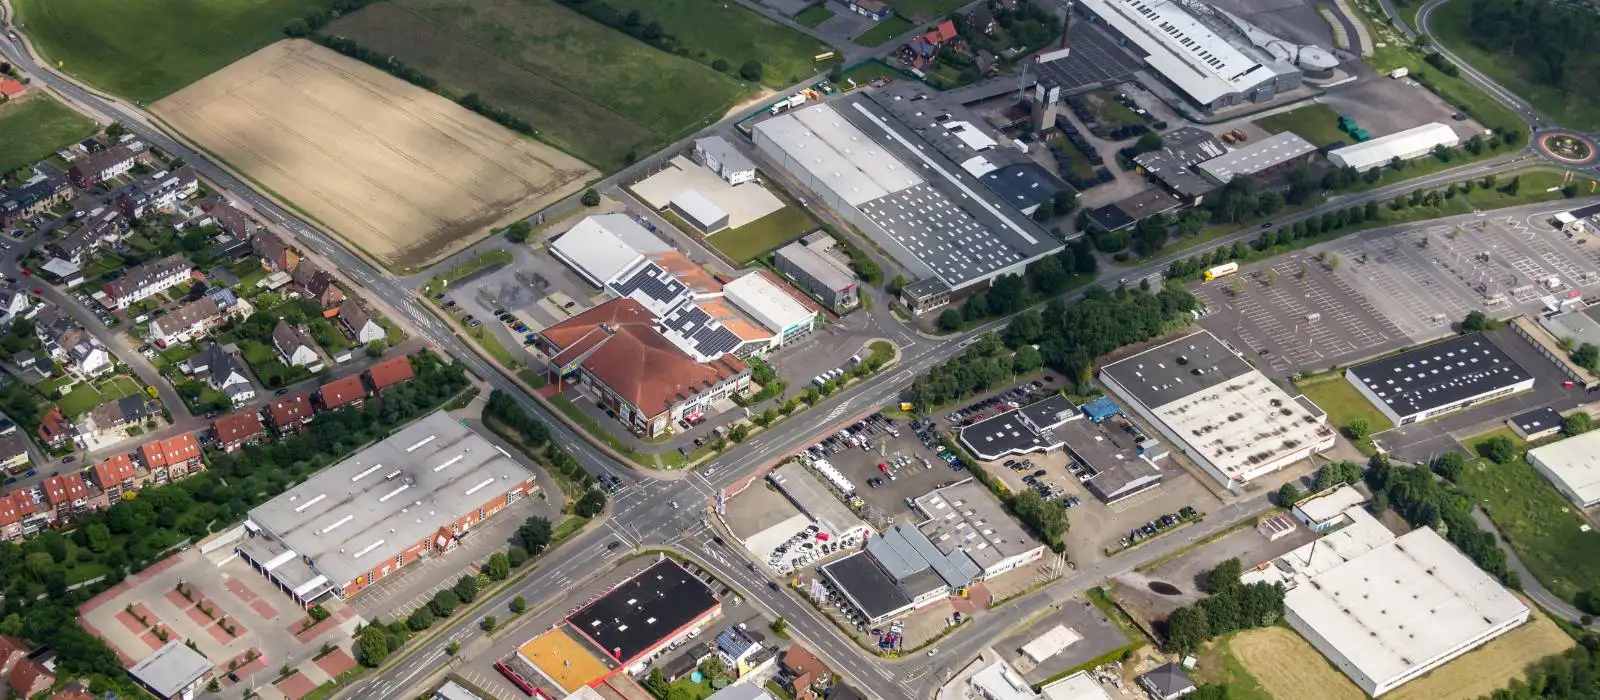

Kurz gesagt: Gewerbegrundstücke bewerten wir meist im Vergleichswertverfahren über den Bodenrichtwert, angepasst an Größe, Zuschnitt, Erschließung und Baurecht. Bei Gewerbeflächen gibt es oft weniger Vergleichsverkäufe als bei Wohnbauland, deshalb sind Herleitung und Begründung besonders wichtig. Den Preis nennen wir individuell vorab.
Welche Grundstücke wir bewerten
- Unbebaute Grundstücke in Gewerbe- und Industriegebieten
- Reserve- und Erweiterungsflächen neben bestehenden Betrieben
- Grundstücke mit abbruchreifer Bebauung, bei denen der Bodenwert im Vordergrund steht
- Gewerbeflächen in Mischgebieten und im unbeplanten Innenbereich
- Teilflächen, die abgetrennt und verkauft werden sollen
Für Wohnbaugrundstücke und landwirtschaftliche Flächen finden Sie Hinweise unter Grundstück bewerten.
Was den Wert bestimmt
- Bodenrichtwert: Ausgangspunkt ist der Bodenrichtwert des Gutachterausschusses, in Bayern über BORIS-Bayern abrufbar. Für Gewerbeflächen gibt es oft weniger Verkäufe als für Wohnbauland; die Richtwertzonen sind entsprechend grob.
- Planungsrecht: Gewerbegebiet oder Industriegebiet nach Baunutzungsverordnung, Sondergebiet, Mischgebiet – und die Festsetzungen des Bebauungsplans zu Grundfläche, Baumasse, Höhe, Emissionen und ausgeschlossenen Nutzungen.
- Erschließung: Straße, Wasser, Abwasser, Strom, Gas, Breitband – und ob Erschließungs- und Herstellungsbeiträge bereits bezahlt sind.
- Größe und Zuschnitt: Sehr große Flächen erzielen je Quadratmeter oft weniger; ungünstige Zuschnitte schränken die Bebaubarkeit ein.
- Baugrund: Tragfähigkeit, Grundwasser, Hanglage.
- Altlasten bei früherer gewerblicher Nutzung.
- Rechte und Lasten: Leitungsrechte, Wegerechte, Wiederkaufsrechte und Bauverpflichtungen.
Wie wir den Wert ermitteln
Unbebaute Grundstücke bewerten wir im Vergleichswertverfahren: in der Regel über den Bodenrichtwert, den wir an die Merkmale Ihres Grundstücks anpassen – Größe, Zuschnitt, Erschließungszustand, Ausnutzbarkeit. Wo der Gutachterausschuss Vergleichspreise liefern kann, ziehen wir sie ergänzend heran. Bei bebauten Grundstücken, deren Gebäude keinen Ertrag mehr bringen, ermitteln wir den Bodenwert abzüglich der Freilegungskosten.
Besonderheiten und Risiken
Erschließungsbeiträge
Ob ein Grundstück erschließungsbeitragsfrei ist, steht im Bodenrichtwert als Merkmal. Weicht Ihr Grundstück davon ab, müssen noch offene Beiträge berücksichtigt werden. In Bayern ist der Erschließungsbeitrag seit 2016 im Kommunalabgabengesetz geregelt; Beiträge für Wasser- und Kanalanschluss richten sich nach den Satzungen der Gemeinde oder des Zweckverbands und werden oft nach Grundstücks- und Geschossfläche berechnet. Wird später größer gebaut, können Nachveranlagungen folgen. Wir fragen den Stand bei der Gemeinde ab.
Bauverpflichtung und Wiederkaufsrecht
Viele bayerische Gemeinden verkaufen Gewerbeflächen nur mit der Pflicht, innerhalb einer Frist zu bauen, und sichern sich ein Wiederkaufsrecht im Grundbuch. Für eine ungenutzte Reservefläche kann das den Wert erheblich mindern, weil sie nicht frei weiterverkauft werden kann. Wir werten solche Rechte und Lasten im Grundbuch und im Kaufvertrag aus.
Altlasten
Bei Flächen mit gewerblicher Vorgeschichte fragen wir die Auskunft aus dem Altlastenkataster beim Landratsamt oder der kreisfreien Stadt ab. Ein Verdacht mindert die Verwertbarkeit, auch wenn noch keine Belastung nachgewiesen ist. Für die Bezifferung von Sanierungskosten ist ein Bodengutachten nötig. Hinweise zu besonders belasteten Nutzungen finden Sie unter Tankstellen und Kfz-Betriebe.
Außenbereich
Gewerbeflächen ohne Bebauungsplan im Außenbereich sind nur eingeschränkt bebaubar. Ob ein Betrieb dort erweitern darf, ist eine Einzelfallfrage des Baurechts. Wir legen im Gutachten offen, von welcher Bebaubarkeit wir ausgehen.
Typische Anlässe
- Verkauf oder Kauf einer Gewerbefläche
- Entnahme einer Reservefläche aus dem Betriebsvermögen
- Entschädigung bei Flächenabtretungen für Straßen oder Leitungen
- Erbschaft und Schenkung – Nachweis eines niedrigeren Werts nach § 198 BewG
- Kaufpreisaufteilung beim Erwerb eines bebauten Gewerbegrundstücks
Bei der Grundsteuer gilt in Bayern ein Flächenmodell, das nicht auf den Wert abstellt. Ein Gutachten über einen niedrigeren Wert ist dort deshalb nicht vorgesehen.
Welche Unterlagen wir brauchen
- Grundbuchauszug, Flurkarte, gegebenenfalls Kaufvertrag mit der Gemeinde
- Bebauungsplan mit Begründung oder Angaben zur Lage im Innen- oder Außenbereich
- Beitragsbescheide für Erschließung, Wasser und Kanal
- Bodengutachten, Baugrunduntersuchungen, Altlastenauskunft, soweit vorhanden
Für Gewerbeimmobilien erhalten Sie ein individuelles Angebot.
Beispiel: Vom Bodenrichtwert zum Grundstückswert
Mit fiktiven Beispielzahlen: ein Gewerbegrundstück mit 12.000 m², Bodenrichtwert 45 €/m² für ein Richtwertgrundstück mit 5.000 m².
| Schritt | Rechnung | Ergebnis |
|---|---|---|
| Bodenrichtwert | Richtwertgrundstück 5.000 m² | 45,00 €/m² |
| Anpassung für größere Fläche | Faktor 0,85 | 38,25 €/m² |
| Anpassung für Zuschnitt und Lage | Faktor 0,95 | 36,34 €/m² |
| Bodenwert | 36,34 €/m² × 12.000 m² | 436.050 € |
| Leitungsrecht für den Versorger | geschätzte Wertminderung | − 15.000 € |
| Verkehrswert (gerundet) | 421.000 € |
Die Faktoren sind erfunden; in der Praxis stammen Umrechnungskoeffizienten aus den Daten der Gutachterausschüsse, soweit vorhanden. Wo keine veröffentlicht sind, leiten wir die Anpassungen aus Vergleichsfällen ab und weisen die Herleitung aus. Siehe Bodenrichtwert.
Baurecht im Gewerbegebiet
| Festsetzung | Bedeutung für den Wert |
|---|---|
| Gewerbegebiet (GE) oder Industriegebiet (GI) | Welche Betriebe zulässig sind, siehe Gewerbegebiet |
| Grundflächenzahl (GRZ) | Wie viel des Grundstücks überbaut werden darf, siehe Grundflächenzahl |
| Baumasse und Höhe | Wie groß und wie hoch gebaut werden darf |
| Ausgeschlossene Nutzungen | Zum Beispiel Einzelhandel oder Vergnügungsstätten |
| Emissionskontingente | Wie laut der Betrieb sein darf |
Entwicklungszustand und Erschließung
Ein Grundstück ist baureif, wenn Planungsrecht und Erschließung stimmen. Fehlt eines davon, liegt der Wert unter dem Richtwert für baureifes Land. Wir klären, ob Erschließungsbeiträge bezahlt sind, ob Wasser, Abwasser, Strom und Breitband anliegen und ob die Zufahrt für Lkw ausreicht. Siehe Entwicklungszustand, Erschließungsbeitrag und den Ratgeber Baurecht und Entwicklungszustand.
Kosten und Ablauf
Sie schildern uns Grundstück und Zweck, wir erstellen ein individuelles Angebot. Nach dem Ortstermin werten wir Grundbuch, Bebauungsplan, Erschließungsunterlagen und Marktdaten aus. Sie erhalten das schriftliche Gutachten, in der Regel 3–5 Werktage nach dem Ortstermin, sobald alle Unterlagen vorliegen. Für Banken, Finanzamt, Gesellschafter und Gerichte brauchen Sie ein vollständiges Verkehrswertgutachten. Allgemeine Hinweise stehen unter Honorar und Preise.
Rechtsgrundlagen und Quellen
- § 194 Baugesetzbuch (BauGB): Verkehrswert
- Immobilienwertermittlungsverordnung (ImmoWertV), Vergleichswertverfahren und Bodenwert; Baunutzungsverordnung (BauNVO) zu Gewerbe- und Industriegebieten
- Daten der Gutachterausschüsse, soweit für das Segment veröffentlicht
Weiterführend: Abriss und Liquidationswert.